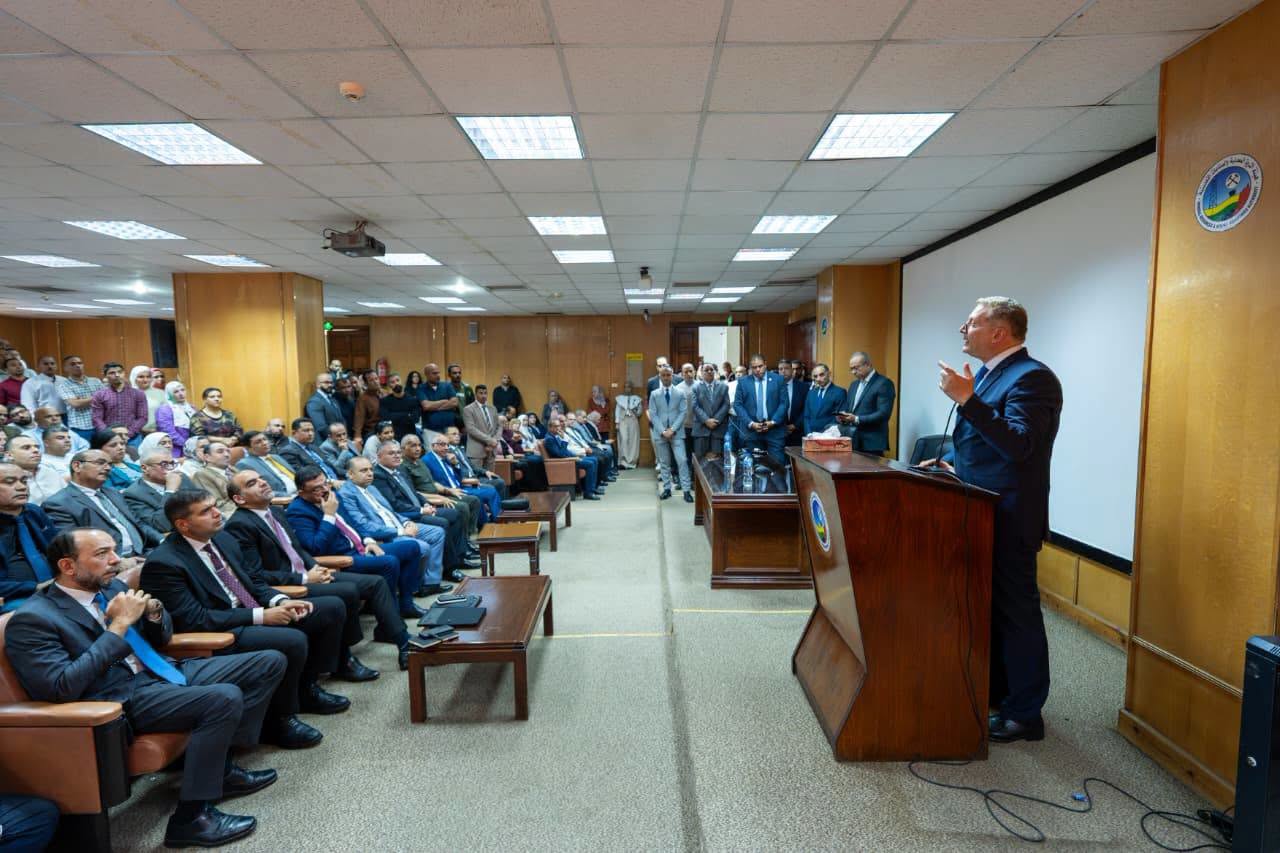
أكد رامي أبو النجا، نائب محافظ البنك المركزي المصري، أن الذكاء الاصطناعي وعلوم البيانات يمثلان فرصة استراتيجية لتعزيز قدرة البنك المركزي على قراءة التطورات الاقتصادية، وتسريع قرارات السياسة النقدية، وتحقيق الاستقرار النقدي والمالي، إلى جانب تطوير الخدمات المصرفية المقدمة للمواطنين.
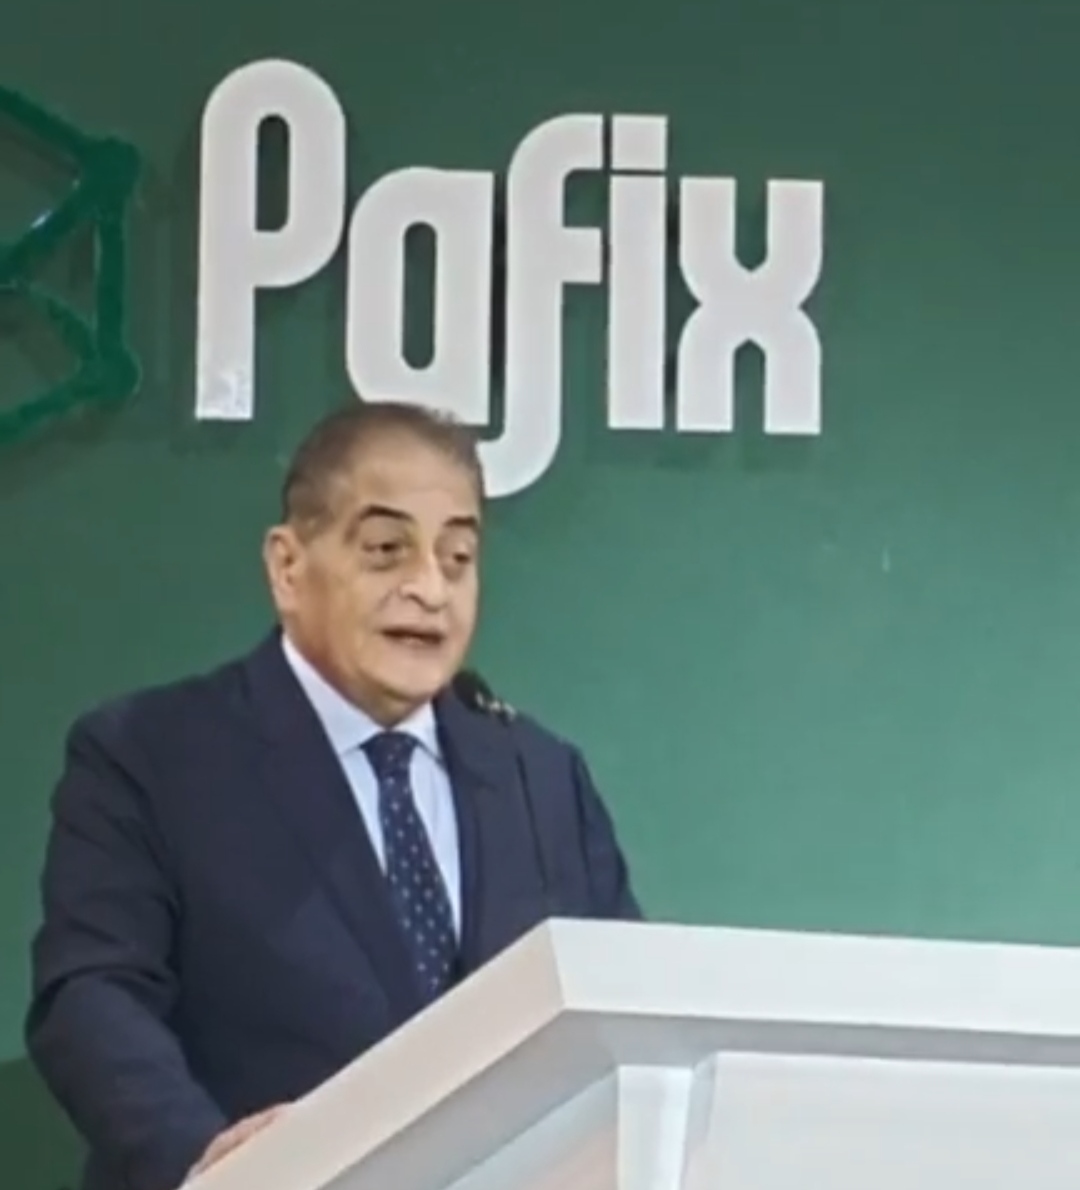
وأوضح أبو النجا، خلال مشاركته في جلسة «من الخدمات المصرفية الرقمية إلى التمويل الرقمي: التحول المدعوم بالذكاء الاصطناعي»، ضمن فعاليات معرض «بافكس» المصاحب لمعرض ومؤتمر «Cairo ICT 2026»، أن التعامل مع الثورة التكنولوجية لم يعد خيارًا يمكن تجنبه، بل ضرورة تفرض الاستعداد لمتغيراتها والتحوط من مخاطرها.
وأشار إلى أن الهدف النهائي من توظيف التكنولوجيا هو إتاحة خدمات مالية أفضل للمواطنين، بخيارات أوسع وتكلفة أقل، بما يساعدهم على تحسين قرارات الادخار والإنفاق والتمويل.
المؤشرات البديلة تدعم سرعة ودقة قرارات السياسة النقدية
وأوضح نائب محافظ البنك المركزي أن توظيف الذكاء الاصطناعي وعلوم البيانات يستهدف تحسين كفاءة تحليل المؤشرات الاقتصادية، وتسريع الوصول إلى المعلومات، واستشراف الاتجاهات المستقبلية، بما يدعم اتخاذ قرارات أكثر دقة وفاعلية، خاصة فيما يتعلق باستهداف التضخم.
وأضاف أن الاعتماد على البيانات التقليدية قد يستغرق وقتًا في تجميعها وإتاحتها، وهو ما دفع البنك المركزي إلى الاستفادة من المؤشرات البديلة لتكوين صورة أدق وأسرع عن التطورات الاقتصادية، وتعزيز كفاءة القرارات المتعلقة بالسياسة النقدية.
ولفت إلى أن البنك يعمل على دمج تطبيقات الذكاء الاصطناعي وعلوم البيانات في عملياته المؤسسية، بما يرفع كفاءة استخدام الموارد ويدعم متخذي القرار في التعامل مع الملفات الاستراتيجية.
4 محاور لتعظيم الاستفادة من الذكاء الاصطناعي بالقطاع المالي
وحدد أبو النجا أربعة محاور رئيسية لتعظيم الاستفادة من تطبيقات الذكاء الاصطناعي في القطاع المالي، تشمل تحديث الأطر التنظيمية والرقابية، ورفع جودة المعلومات والبيانات، وضمان وضوح السياسات والأطر المنظمة لاستخدام التكنولوجيا، إلى جانب تطوير البنية التحتية والاستثمار في الكوادر البشرية.
وأكد أن الاستثمار في التكنولوجيا والبنية التحتية وحده لا يكفي لتحقيق الاستفادة القصوى من تطبيقات الذكاء الاصطناعي، ما لم يصاحبه تأهيل كوادر بشرية قادرة على التعامل مع الأنظمة والنماذج الذكية وتوظيفها بكفاءة.
وأشار إلى أن قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 مثّل خطوة مهمة في تهيئة البيئة التشريعية لمواكبة التطورات التكنولوجية، من خلال إدراج أطر تنظيمية لأنشطة المدفوعات والتكنولوجيا المالية.
وشدد على أهمية تحقيق التوازن بين اقتناص الفرص التي تتيحها الثورة التكنولوجية والتحوط من مخاطرها، بما يضمن توظيفها في دعم الاستقرار المالي والنقدي وتعزيز كفاءة الخدمات المصرفية.