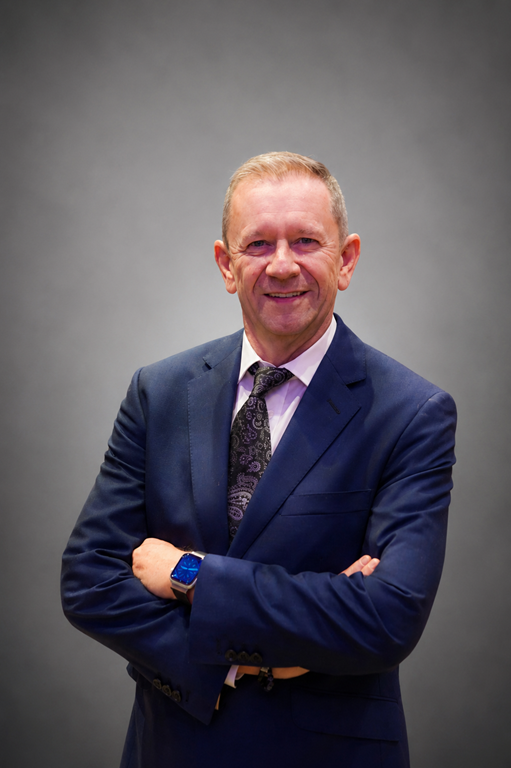
طارق شاهين
رئيس الاستثمار بإدارة الأصول
شركة مصر كابيتال ش.م.م.
ملخص الرؤية
- العالم يتخطى آثار الوباء
- ارتفاع معدل التضخم في عام 2021 سيبدأ في الانخفاض عام 2022
- ديون الأسواق الناشئة سوف تتأثر بسياسات الولايات المتحدة النقدية
- أسعار الأسهم الأمريكية تبدو مرتفعة
- أسهم الأسواق الناشئة تبدوا جاذبة على الرغم من المخاطر
- العالم لا يزال يزخر بالمخاطر الجيوسياسية
بدأ العالم في التعافي من آثار الجائحة التي أحدثت خلل بالعديد من الأسواق العالمية، وهو العام الذي بدأنا فيه بأخذ التطعيمات حتى نعود إلى حياتنا اليومية قبل انتشار الوباء على الرغم من الموجات الموسمية.
بداية العودة للحياة الطبيعية كان إيجابي للصحة النفسية والبدنية للعديد من المجتمعات والشعوب، ولكن وتيرة التعافي المصحوبة بالمحفزات الاقتصادية الكبيرة كانت لها آثار متباينة على العديد من الاقتصادات وأسواق المال. في العديد من بلدان العالم استطاع الأطفال أن يعودوا إلى المدارس، واستطاعت العائلات أن يحتضنوا ذويهم وتمكن الغرباء من التعارف والاجتماع، وعادت خطوط الطيران للعمل وعادت المؤسسات التجارية لتفتح أبوابها للعملاء.
واستطاع الاقتصاد العالمي أن يتعافى بشكل كبير، حيث إن النمو العالمي من المتوقع أن يسجل مستوى 6% بنهاية عام 2021 بعد هبوطه بأكثر من 3% خلال العام السابق، وهو العام الذي شهد بداية انتشار الوباء. ولكن عودة النمو كان لها دور مساعد في الارتفاع القياسي للتضخم حيث يبلغ المعدل العالمي السنوي 5.7% مقارنة بمتوسط 3.3% للخمس سنوات السابقة، وهذا بسبب أن نمو الإنتاج العالمي للسلع (العرض) لم يواكب نمو الطلب.
المصدروزارة العمل بالولايات المتحدة، بورصة السلع بنيو يورك، أرقام بلومبرج بتاريخ 12 ديسمبر 2021.
وكانت النتيجة صعود في عائدات السندات حيث قام مستثمرو أدوات الدين بتعديل توقعات العائد بالقيمة الحقيقية بعد التضخم، حيث ارتفعت العوائد طويلة الأجل (لعشر سنوات) في الولايات المتحدة بنحو 50 نقطة أساس في عام 2021 وارتفع متوسط العائد على سندات الأسواق الناشئة بنحو 150 نقطة أساس. وقد أضر هذا بعائدات مستثمري السندات الحاليين وجعل التمويل أكثر تكلفة بالنسبة لمعظم الجهات الحكومية المصدرة، وأشار صناع السياسة النقدية في الولايات المتحدة الأمريكية إلى احتمال وجود تعديل كبير في قرارات التحفيز الاقتصادية وعدة زيادات في أسعار الفائدة خلال العام المقبل، أي بداية ما يسمى سياسة نقدية انكماشية.
المصدر:أرقام بلومبرج بتاريخ 17 ديسمبر 2021 – العائد قبل خصم الضريبة.
في المرة الأخيرة التي شرعت الولايات المتحدة الأمريكية في تخفيض كبير في التحفيز النقدي، والتي كانت في عام 2013 ، تأثرت الأسواق الناشئة كما هو متوقع، نظرًا لزيادة عائدات أدوات الدين بالولايات المتحدة طويلة الأجل إلى حوالي 3%، وتوسعت عوائد الأسواق الناشئة بحوالي 100 نقطة أساس لتقارب مستوى 6% وانخفضت أسعار عملات الأسواق الناشئة في المتوسط بحوالي 10 إلى 15%، حيث توجه المستثمرون إلى ما وجدوه من أمان في أسواق مال الولايات المتحدة.
قد يكون مدى تأثير السياسات النقدية للولايات المتحدة مختلفًا هذه المرة، حيث يبدو أن عملات الأسواق الناشئة وأسواق رأس المال الأشمل قد قامت بتسعير المخاطر السيادية مبكرًا وبشكل أكبر مما كانت عليه في الجولة الأخيرة من خفض الحوافذ منذ حوالي ثماني سنوات، وتظل العوائد الحقيقية في الأسواق الناشئة إيجابية مقابل معدلات التضخم المرتفعة، وفي نفس الوقت تظل العوائد أعلى مقارنة مما ينبغي أن تكون حتى وإن كان أعلى من توقعات التضخم في العام المقبل (باستثناء خطر التضخم الذي قد ينتج عن هبوط أسعار العملات ذاتها).
المصدر:أرقام بلومبرج، بحوث مصر كابيتال.
واستفادت أسواق الأسهم من تناقص العوائد الحقيقية في أدوات الدخل الثابت، على الأقل في الولايات المتحدة. ارتفع سوق الأسهم الأمريكية وفقًا لمؤشر ستاندارد أند بور 500 (S&P 500)، بمقدار 25% هذا العام، في حين ارتفعت الأسواق العالمية وفقًا لمؤشر MSCI العالمي، بما يزيد قليلاً عن 15% (6% إذا تم استبعاد الولايات المتحدة من الحسبة). ويبدو أن تقييمات الأسهم الأمريكية مرتفعة،
بما يكفي للإشارة إلى مخاطر حدوث تصحيح ذي مغزى في المستقبل. ولكن في الوقت نفسه يشير الاختلاف بين تقييمات الأسهم الأمريكية وتلك الموجودة في بقية العالم بما في ذلك الأسواق الناشئة، إلى فرص لمديري الاستثمار في العالم لاعادة توجيه الاستثمارات الى أسواق أكثر جاذبية.
المصدر:أرقام بلومبرج
بالطبع لا ينبغي مقارنة الأسواق فقط على أساس العوائد النسبية ومضاعفات الأرباح المرئية مثل تلك المشار إليها في الرسم البياني أعلاه، نظرًا لأن للمناطق المختلفة تأتي مع أوضاع مختلفة للمخاطر والفرص. ولكن من المثير للاهتمام أن الأسواق الناشئة التي لطالما تم تسعيرها بمزيج من النمو المرتفع والمخاطر المرتفعة، يبدو أنها تسعر المخاطر بشكل متزايد أكثر من النمو من حيث القيمة المطلقة والنسبية.
لم يكن ضعف الأداء والخصم في الأسواق الناشئة غير مبرر تمامًا هذا العام لعدة أسباب، أولهم هو استمرار كبرى الشركات الأمريكية، لاسيما العاملة في قطاع التكنولوجيا، في تحقيق نمو كبير في الأرباح، وجذب السيولة العالمية. من ناحية أخرى كانت هناك بعض السياسات المثيرة للجدل في الأسواق الناشئة. على سبيل المثال أجرت الصين، وهي ثاني أكبر اقتصاد في العالم وأكبر عنصر في مؤشر الأسهم في الأسواق الناشئة، بعض التغييرات في السياسة المحلية التي اعتبرها المستثمرون بالإجماع ضد مصالح القطاع الخاص. وفي الوقت نفسه تعود الديون المتراكمة منذ فترة طويلة في قطاع العقارات في الصين لتواجه آثار القرارات الخاطئة. وهناك مثال آخر لذلك، حيث أدت قرارات السياسة النقدية على مدى سنوات
في تركيا إلى انخفاض قيمة عملتها بأكثر من النصف هذا العام. على الرغم من ذلك، فإن الاقتصادات مثل الصين وتركيا تعد موطن لشركات تدار بشكل جيد وقادرة على جذب الاستثمار في نهاية المطاف.
الأسواق الأخرى، مثل مصر في وضع بارز، وبقدر ما يمكننا أن نراه، تعرضت لخصم غير مبرر بشكل كبير على تاريخ تقييماتها وبأقرانها من الأسواق الأخرى، على الرغم من نمو الأرباح الحقيقية الفائقة لشركاتها.
ولكن بشكل عام يمكن القول أن أسهم الأسواق الناشئة تقدم فرصًا جيدة على أساس معدل المخاطر.
ولسوء الحظ وعلى الرغم من الخصم النسبي للأسواق الناشئة المشار إليه في هذه المذكرة، فإن التصحيح في سوق الأسهم الأمريكية قد يمتد آثاره إلى الأسواق العالمية على الرغم من فروقات التقييم، كما حدث في الجزء الأخير من عام 2018. (على الرغم من أن عمليات البيع هذه كانت متشابكة مع مخاطر خاصة بالأسواق الناشئة في أعقاب الحرب التجارية بين الولايات المتحدة والصين والعقوبات الاقتصادية ضد روسيا في وقت سابق من ذلك العام).
عند الحديث عن ذلك الأمر، لا تزال المخاطر الجيوسياسية – القديم منها وبعضها من المخاطر الجديدة – كثيرة. العلاقات الدبلوماسية المتوترة بشكل متزايد بين الولايات المتحدة الأمريكية والصين، مع التوتر المستمر مع روسيا أمران يجب مراقبتهما. التهديد الذي طال انتظاره من إيران من الممكن أن ينتهي بتصعيد كبير، والاستقرار في القرن الأفريقي هو أيضا موضع تساؤل وسط العديد من الصراعات المحلية والإقليمية.
الاقتصاد العالمي في مركز قوي مع اقتراب عام 2022، ولكنه أيضًا أكثر عرضة للاضطرابات من جديد، خاصة حينما تختبر قوة المؤشرات الاقتصادية من حيث الاستجابات للسياسات النقدية والاقتصادية، أو الآثار غير المباشرة لانعكاس متوسط تقييمات الأسهم في أكبر سوق في العالم وهو الولايات المتحدة أو الأحداث الجيوسياسية أو عودة انتشار الوباء لفترات طويلة من خلال متحور جديد. ينبغي على المستثمر الحريص عدم استقراء نتائج هذا العام والتركيز على تحليل المخاطر السليم في السعي وراء تحقيق العوائد في العام المقبل وما بعده.
في شركة مصر كابيتال، نتبع نهجً التحليل الأساسي لإدارة أصول العملاء يركز على الاستدامة والنمو المسؤول والتقييمات المعقولة، ونعتقد أن هذه استراتيجية ناجحة بمرور الوقت.
كلمة أخيرة
بصفتنا مديرًا للاستثمار في مصر، نشعر بسعادة غامرة لاستضافة اجتماعات COP27 العام المقبل هنا في مصر، ونتطلع إلى الترحيب بنظرائنا وصانعي السياسات على حد سواء في وطننا، حيث إن تغير المناخ أصبح قضية عاجلة تتطلب التركيز والاهتمام المناسب الذي تستحقه. يعتبر التقييم البيئي والاجتماعي والحوكمة (ESG) جزءًا لا يتجزأ من الأبحاث وقرارات الاستثمار في مصر كابيتال، ونحن نتطلع إلى الشراكة مع العالم الأوسع في هذه القضية الهامة.
أخيرًا، نتمنى لكم ولأسركم وأصدقائكم الصحة والعافية ونتمنى لكم عامًا سعيدًا.
خسارة رأس المال.