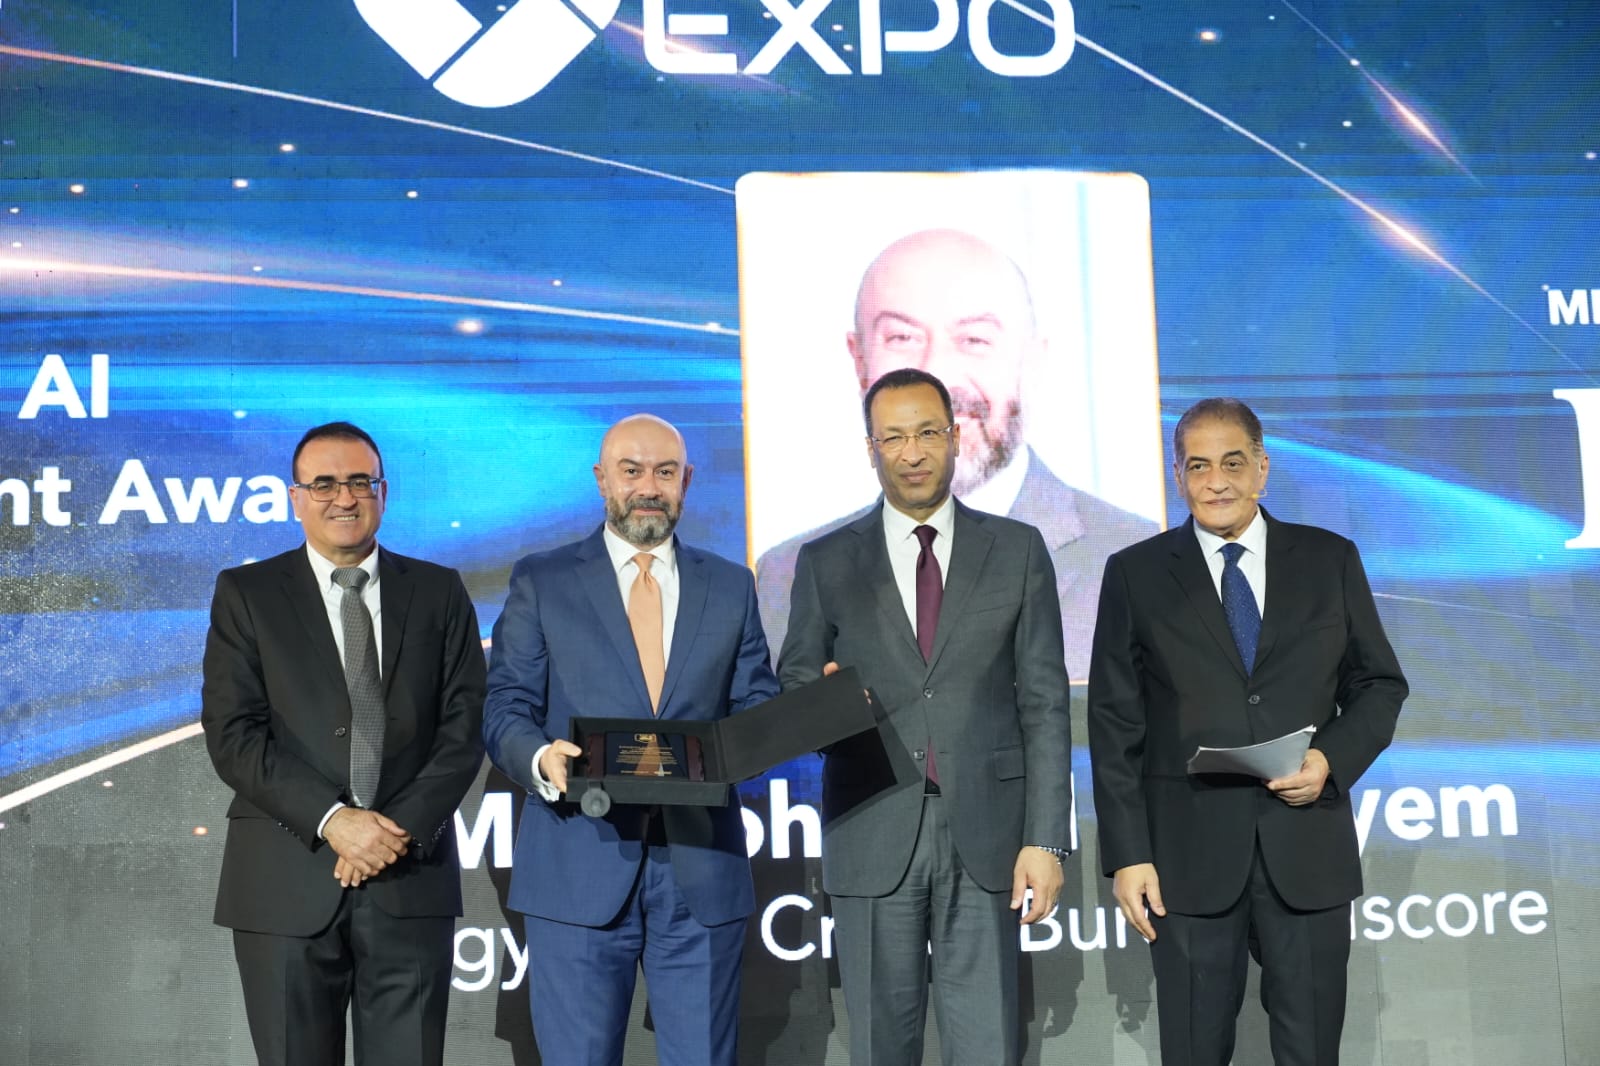
أكد محمد كريّم، الرئيس التنفيذي والعضو المنتدب للشركة المصرية للاستعلام الائتماني «آي سكور»، أن نماذج تقييم الجدارة الائتمانية تشهد تطورًا في آليات عملها، لتتجاوز رصد حالات التأخر في سداد الأقساط أو مستحقات البطاقات الائتمانية، وتعتمد بصورة أكبر على تحليل السلوك المالي للعملاء وقدرتهم على الوفاء بالتزاماتهم وفقًا لدخولهم وظروفهم المعيشية.
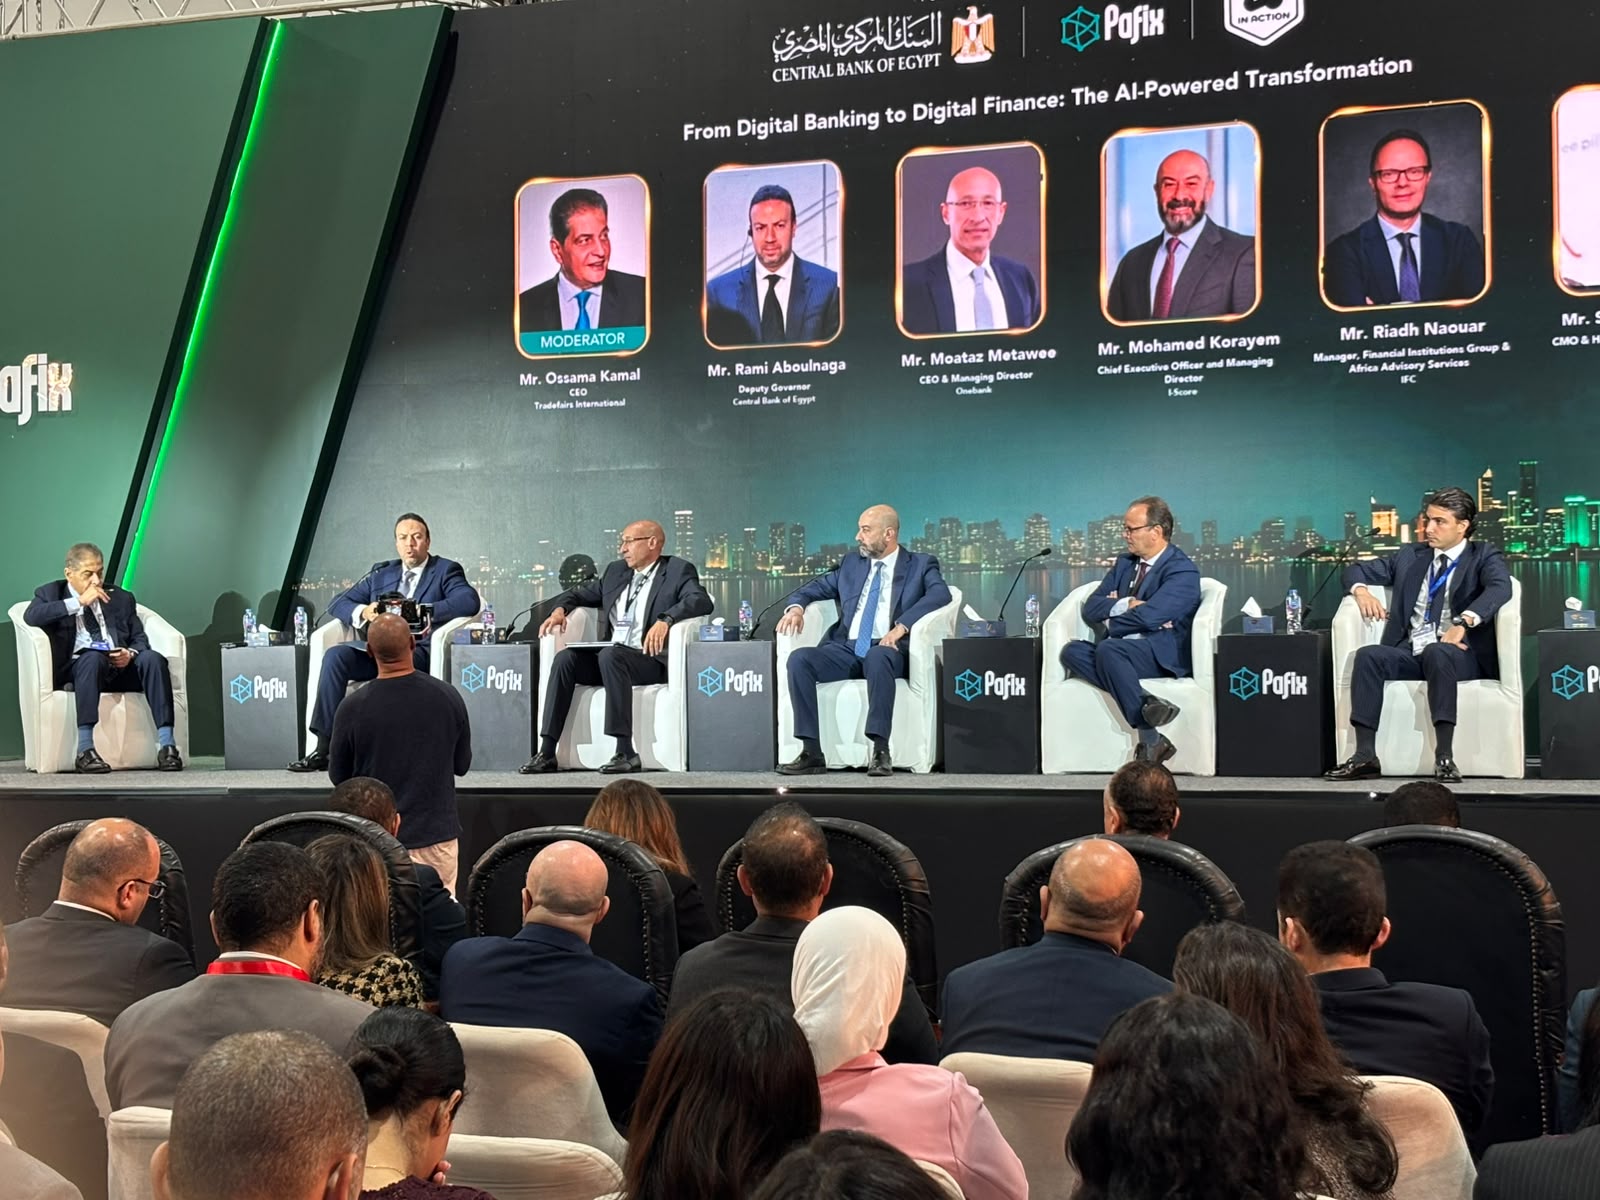
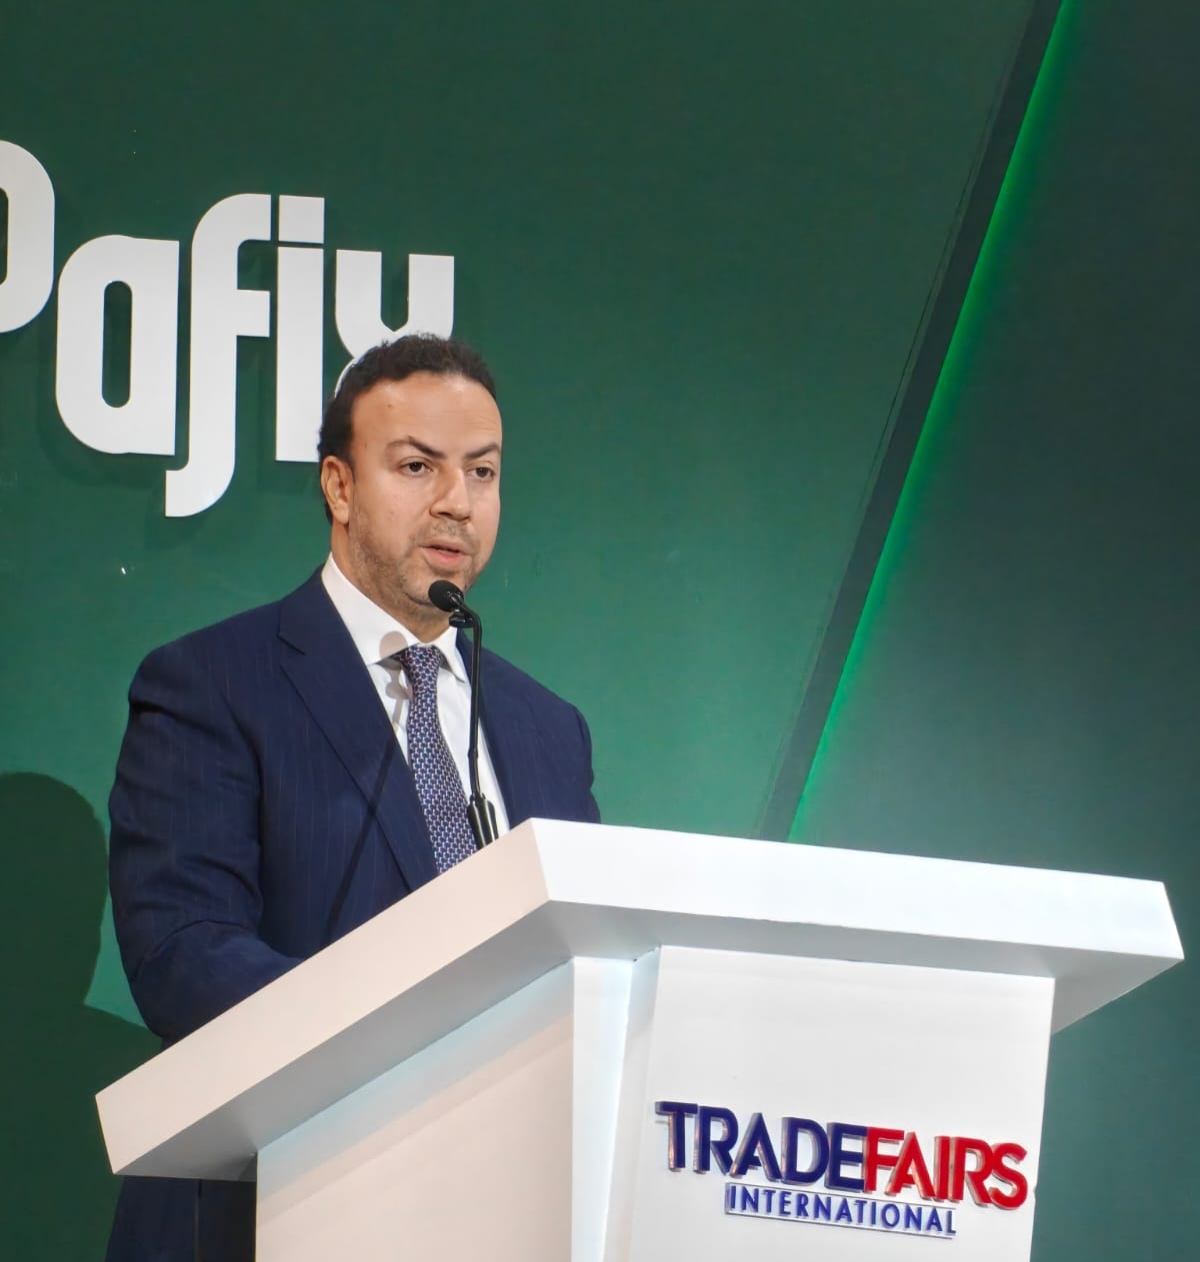
وأوضح كريّم، خلال مشاركته في جلسة «من الخدمات المصرفية الرقمية إلى التمويل الرقمي: التحول المدعوم بالذكاء الاصطناعي»، ضمن فعاليات معرض «بافكس» المصاحب لمعرض ومؤتمر «Cairo ICT 2026»، أن التقييم الائتماني لم يعد مجرد سجل لحالات التعثر أو التأخر في السداد، بل أصبح أداة لقياس مدى التزام العميل وقدرته على إدارة أعبائه المالية.
نماذج التقييم الحديثة تراعي الظروف المعيشية للعملاء
وأشار إلى أن النماذج الحديثة تراعي التغيرات التي تطرأ على الظروف المعيشية للعميل، مثل الزواج وإنجاب الأطفال وزيادة النفقات المرتبطة بالتعليم.
وأوضح أن ارتفاع الالتزامات المالية لا يعني بالضرورة تراجع الجدارة الائتمانية، طالما أن العميل يحافظ على انتظامه في السداد ويلتزم في حدود دخله وقدرته المالية.
وأكد أن المعيار الأساسي في التقييم هو انتظام العميل في الوفاء بالتزاماته المالية والحكومية والمصرفية، وليس عدد أفراد الأسرة أو حجم الأعباء المعيشية بمعزل عن قدرته على إدارتها.
وأضاف أن استخدام نماذج التقييم الائتماني لم يعد قاصرًا على البنوك، بل امتد إلى مؤسسات غير مصرفية تسعى إلى توظيفها في تقييم العملاء وتحديد أهليتهم للحصول على الخدمات التمويلية.
الذكاء الاصطناعي يطور نماذج التقييم الائتماني
وفيما يتعلق بتوظيف التكنولوجيا، أوضح كريّم أن الذكاء الاصطناعي أصبح عنصرًا أساسيًا في تطوير نماذج التقييم الائتماني، من خلال تقنيات تعلم الآلة القادرة على تحليل البيانات الضخمة والتعامل مع حجم البيانات وتعقيدها بما يتجاوز إمكانات التحليل اليدوي التقليدي.
ولفت إلى أن تطوير منظومة التقييم الائتماني يرتبط بتكامل عدد من العناصر، في مقدمتها توافر البيانات وجودتها، والأطر التشريعية المنظمة لها، إلى جانب كفاءة نماذج التقييم واستقرارها، بما يدعم توسيع قاعدة العملاء القادرين على الوصول إلى التمويل.